`! L3 U9 W; ~# e% J
去年,上海基金公司朋友转来一篇张坤“访谈”问小雅,看不出他到底怎么做的,你能不能去做个访谈?
" K- _4 x# w% y. W没多久,又有业绩很好的私募来建议小雅,应该去给张坤做个访谈。
, {& _- D& F8 K$ A半年里,点名想看张坤访谈的公募、私募基金经理,竟然来了好几拨。
; u& ^" O' x3 H3 B关键是,这些基金经理自身业绩也都很好。
8 O; b3 x4 X2 h0 y( k, A+ P# ?
这不多见!
3 k! g3 h/ ]& B; }- m, I0 y统计一下数据,有些吃惊。
9 Q2 Y' x9 a% g4 M( i: A
(一)他管理的基金规模之大、持有人之多,排市场前列
- `4 E7 K4 D% K/ L" K" S7 |: h据统计,截至2019年年末,36岁的张坤管理的资金规模375亿。
% X1 u6 U7 c4 t/ `. }0 U, m从2019年中报来看,当时管理297亿资金的张坤,持有人数量已达131.46万。
/ S" l6 O' K! \1 \8 `, S4 J9 o
其中,易方达中小盘的持有人数量103.74万。
% W% V# ?6 v8 n% ^(二)在至少一个完整的市场周期中,他的年化收益率排名第二
- d" J' c. v! R9 R. X
截至2020年2月28日,易方达中小盘在张坤管理期间的年化收益率21.71%。
! I m( _; n, `( ~ W2 Q1 i8 ]5 v在国内同一基金经理管理超过7年的主动管理股票类基金中,易方达中小盘第二,但其管理规模是排名第一的兴全合润分级的三倍多!管理难度更大!
y5 s( G& H* O Q# F% o
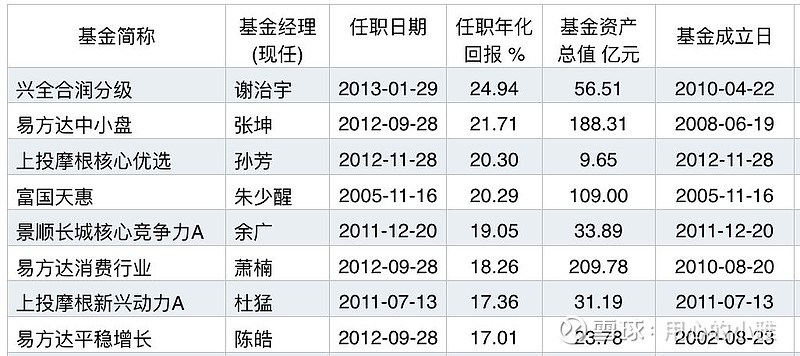
注:年化回报率截止日是2020年2月28日
1 \7 j1 E+ v, ~# n6 ~2 Y$ G. U7年时间,A股基本跨了一个市场周期。
8 D" Q1 {- d i' g
从1999年的大牛市,到2006、2007年上半年的大牛市,再到2014年、2015年的大牛市,每次大牛市之后就是大熊市。每次大牛市或大熊市之间,相距7至8年时间。
( k+ p$ a* e% V4 Q8 W+ m国内管理单只主动股票类基金超过7年的公募基金经理,目前只有58位,张坤的年化收益率排第二。(注:去年8月访谈时,张坤排名第一。发稿前,小雅根据最新数据重做统计。)
: ]; c) p t8 l5 q) d. c a! x但张坤并不想居功。
/ |4 ^% C$ P' g! H% I
他说:“我觉得时间还不够长,看一个投资人至少要十年时间去评估,才能把运气、周期、风格这些东西接近中性化的状态。”
, j: ^2 L4 i+ |- C% ]若以超过10年来观察,管理单一主动股票类公募基金超过10年的,目前国内仅12位,年化收益超过10%的仅6位。
( r" T3 J" L6 M# b* }
这6位中,管理时间最长、年化收益率也最高的是富国天惠精选成长的基金经理朱少醒,年化收益率20.29%。另5位的年化收益均在10%至11%之间。
! @' P% Z! S4 m; E5 p) A/ ]# |( f(三)过去7年多,易方达中小盘只有一年亏钱,且亏得很少
" Q1 k9 r# D3 Q+ k& I
但张坤经历的市场也基本完整。
, X/ f: K/ p% N0 ], }: a他经历了2014年~2015年超级大牛市和超级大熊市,也经历了2018年这个非常特殊年份。
: Y3 a; G/ r7 A i3 J
过往7年多,易方达中小盘基金只有2018年亏钱了,亏14.3%,比别人少亏很多。(如下表)
& k" k1 [' f+ g9 d! v- ^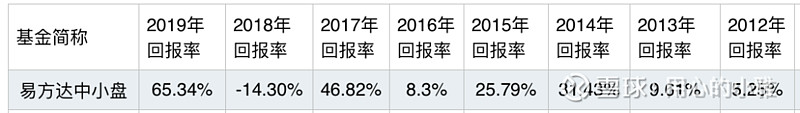
8 q: q# l/ ` J$ k0 J& N2018年,中小板指、创业板指、沪深300指数各跌37.75%、-28.65%、-25.31%,跌最少的上证50 指数也跌19.83%。
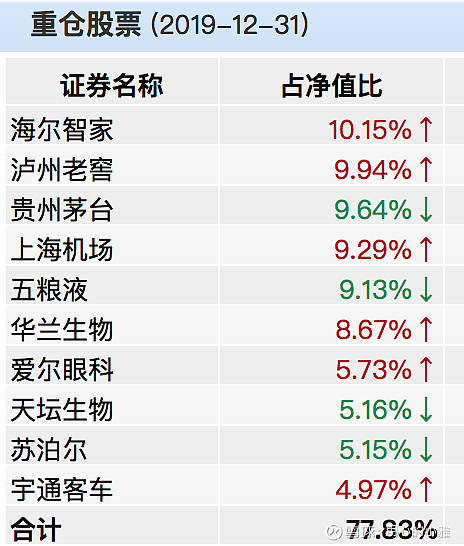
* Y5 ^8 M5 ]: B4 ?' y) \; E* p这一年,跌幅少于20%的公募私募基金,都算回撤控制极好的。
7 S( C% Q( w; r0 j8 X
如何控回撤?
& |9 z( h. N$ O: j张坤回答快捷且自信:“回撤是个结果,如果选对了公司,结果上应该是回撤没有那么大。”
! _4 s+ V! t2 c+ t) ^从统计结果来看,张坤并未通过择时来控回撤,他的股票仓位一直很高。
3 g1 X2 g: d4 p; p/ U# D# s
2017年开始,他的股票仓位都在85%以上,甚至很多时段超过90%。
7 m# G( D, S0 }. S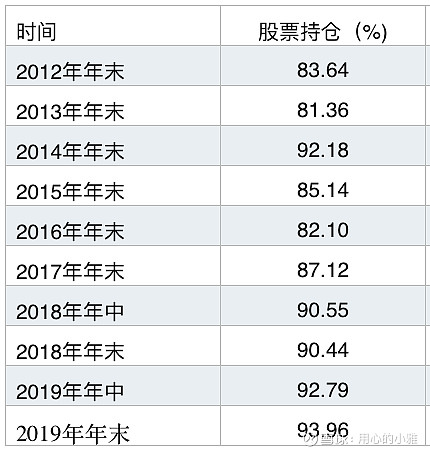
+ }6 A! ]/ J9 B
同时,张坤的持股集中度(前十大重仓股市值占基金资产净值的比重)也非常高。
; u3 R l+ U+ I. o7 H8 t m以下是他历年持股集中度统计:
0 K0 A8 o2 k4 ], e/ t. |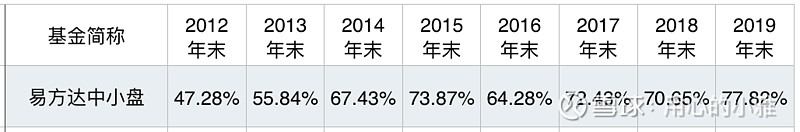
" j. P2 O: W2 ^! d0 U) |1 \2019年末,易方达中小盘持股集中度77.82%,远远超过朱少醒管理的富国天惠基金40.81%,也远远高于傅鹏博管理的睿远成长价值基金47.05%。
: C" t) u$ ]4 O' d
高股票仓位!高持股集中度!这样的高举高打,对选股要求很高。
' M$ o" ^' b- M/ K i! ]% ]A股有不少像他一样不择时的投资人,高收益也常常面临高回撤。
: w+ |/ V4 i. ?: E# y
能少亏但不少赚的基金,无论公募或私募,都极少。
! T; Y4 Y# Y( e0 S7 B
易方达中小盘作为超百亿基金,中报披露的全部持股,持股数量也只有29只(睿远成长价值基金54只,富国天惠基金105只)。
: G. S! Q2 r) p6 x相比众多20亿甚至10亿以下的基金,动辄持有80、90只股票甚至上百只股票,天壤之别!
2 r* j8 ?5 A- k) ~ V1 S, A; a$ h
张坤说:“我愿意跟生意模式很好、竞争力很强的企业非常长期地一起走下去。”
. G. ?1 m+ @. {9 @$ P" i) Z; `1 ~. D
张坤的持股周期确实很长。比如,在他2012年9月末接手易方达中小盘,茅台从2013年二季度现身其第二大重仓股,之后,从未离开过其前十大重仓股名单。
$ K4 Y( z' V" ^/ R2 T在张坤看来,市场很容易低估重仓持有一个公司的难度,但这是对持有人水平很重要的一个考量。
) o. i# ]3 M* A# _. e, e
他说:“如果没有重仓,没有长期持有,说明对这个事物的理解程度还没到那个份上。”
3 k) l2 A- a( P. t
眼下,各路投资人关于A股“核心资产”是否贵了,分歧和担忧不止,张坤很淡定。
. r& h* }( b9 q4 ^5 `" _8 M他的逻辑是:“价格是不是贵,跟涨多少没关系,它不取决于PE(市盈率)、PB(市净率)或者PS(市销率)。而是取决于一点:如果你有足够多的钱,你愿不愿意私有化它,你能不能算得过这笔账。”
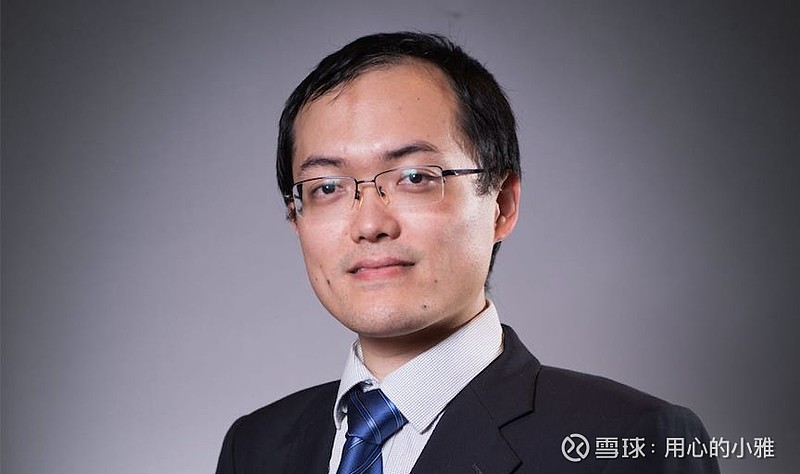
) |! @ M+ C/ {2019年8月,小雅前往广州,与张坤深度对话四个多小时。
8 \8 Z; o! Z: N
% A/ K5 \" h' O
' [8 l" H0 N) O穿白衬衫、戴眼镜的张坤,神情坐姿像个朴实的程序员,思维敏捷而广博,回答问题没有任何含糊,果决而自信。对于自己的重仓股,一笔笔账算得很清楚。
/ {$ m5 e( U0 t9 `# u- F9 p0 b; W他坚决不认同“顺应市场”、“应对胜于预测”等某些主流观点。
. k- Q, D) A$ ]
在他看来,主动投资人就是要战胜市场,这意味着必须要跟市场有分歧。“至少应该在你的从业历史上,有过两三次敢于对抗市场。”
* }* X, l n7 I他同时认为,应对很重要,但预测才是最重要的,“你不能拿应对作为自己在预测阶段没有做足够工作的借口。”
4 |) ~8 }) R2 i! ]1 R! V
在与小雅的对话中,张坤认真说了这些非常有思考的内容:
1 j- ~* p2 c5 y* \( C, r- q) G! k
A股的好生意聚焦在哪里;
他看好的两类公司的不同玩法;
产生大公司的三大领域,各自驱动力;
( o$ S/ d9 z J& g" p
全球对比后,在中国看到的全球最好的公司;
对于家电、银行、新能源等行业的看法;
对于医药和化工行业大牛股的思考;
' m: \4 K |+ U7 p2 K$ d
怎么在配够量和均衡之间做取舍;
一个好公司的买点和卖点抉择;
考量投资人水平的一个重要指标;
- z. J/ h, Y* I+ W9 h9 K, U4 |: u4 i他在“失败的投资”中得到的教训;
他从其他优秀投资人听到最受用的经验;
以及,他两次跟全市场对抗的经历。
$ C0 E; n+ f, r1 ^ _7 K……
" o! g8 m% T/ Y) t9 w K& y3 Z
实在~~太多看点!
+ g) a/ f: M. ^9 W7 P B2 f+ t
他还提供一个非常有意思的观察视角:怎么从供给侧去考量企业的长期盈利能力。
- v: u) t g8 b, L+ ?3 g
以下,是小雅和张坤超过1.6万字的对话,非常有料,欢迎留言探讨。
6 E# e% I+ Q2 s0 j8 Z' k9 D+ A
考量投资人水平的一个重要指标0 Z9 D x+ j: A$ K& F7 H( n
1 小雅:能总结一下你的投资方法论吗?
/ f6 t1 M. v3 G
张坤:我愿意跟生意模式很好、竞争力很强的企业非常长期地一起走下去,我愿意陪他们走很多年,可能五年、十年或者二十年。
0 j$ C: W. [- h; @& P$ R
很多人更关注企业的边际信息,这个季度、这一年业绩怎么样,这一年行业有没有贝塔、有没有5G或者投资主题拉动等等。
6 H- U1 h7 _ ~8 D3 y' O对我来说,一个事情发生,如果三年后回头看它不重要,那它在这个时间也不重要。
8 K$ G% m' P" C另外,我不太愿意撒胡椒面,愿意比较集中地持有一些行业企业,一定要优中选优。
9 r1 |% q3 z7 }5 n; @3 W) v8 G2 小雅:说到时间,你怎么看“时间的玫瑰”一说?
7 C6 l" ]" g* R P2 z0 ^张坤:不要看一个人怎么说,要看他怎么做,看他是不是真的能跟这个企业一直走下去。
, B w4 o' o& n7 Q; `
投资说起来很简单,比如,我现在给你讲很多道理,告诉你海天味业是多么伟大的公司,但是那又怎么样?我自始至终最多持有两个点的海天味业,我并没有在这只股票上面赚到大钱。
+ ~8 e8 ?5 x" D1 `我说得再好,但如果没有重仓,没有长期持有,说明对这个事物的理解程度还没到那个份上。
, h. I( ?3 R8 w大家很容易低估重仓持有一个公司的难度,但这是对持有人水平很重要的一个考量。
; J+ k% u( y" u( Q1 e p3 j经济趋稳,企业逆袭难供给侧决定企业赚钱能力
# V9 X- ?7 k6 F/ w+ x' J/ O: d3 小雅:你通过什么方法来找到确定性?
# z7 Q$ i' D1 R% j# t9 o7 g
张坤:最重要是看企业的历史。
. ]1 c! \9 ?1 Z9 |) f
短期看,所有东西都会波动或者有周期。长期看,可以确定,中国经济增速会慢慢稳下来,长期会走到3%、4%甚至更低增速。
9 W( p0 H2 b# t5 C: g3 x+ [一个经济体的增速越低、越稳定,带来结果是,企业的逆袭会非常难。
7 d+ I* K7 v+ z$ n, z2000年以后,美国这20年真正诞生的新的大公司,只有Facebook。微软和苹果都是四十几岁的公司了。一个科技公司40岁,相当于100岁的消费品公司。
" x: _" k9 Y- c* e1 R
我们要找的确定性就是,第一,商业模式非常好的公司,它有很强的自由现金流,自己就能够滚得起来,这种公司在A股很少。
. T5 E( c0 \; A2 e1 F
第二,这家公司有很强的竞争力,可以对同行、上下游都很强势。这种优势过去会面临一些挑战和不确定性,但是未来经济增速越来越慢,这种优势在无形中是被放大的。
1 g( F- t' ]: o o举个例子,大家很看重需求的变化,因为这个很闪耀,但对于供给的变化没有那么关心。但我认为,一个行业供给侧的变化,很大程度上才决定了企业能赚多少钱。
" F. f0 z7 _5 d2 l, ]( V
比如,美国烟草公司菲利普·莫里斯,历史上发生了一件非常重要的事情:全球很多ZF,90年**始禁止香烟企业打广告。
0 ?7 t) ~; W4 M8 T& Z0 m
消费品企业不能打广告,就是灾难,大家第一反应是这很糟糕,但长期看,它却把这个生意从good business(好企业)变成了great business(伟大的企业)。
0 F4 K# T7 f M4 c
第一,不让打广告,就意味着新品牌没有任何成长起来的可能性。
9 Z- u# t8 K/ s4 V$ ?, P: ~第二,会强化消费者心中最强的品牌,因为大家已经看不到第二名打的广告了。
4 m1 O, }3 B; b3 X- s K
第三,烟草公司每年大量的营销费用不花了,变成股东的利润了。
. g: s6 M' q& X/ \6 T可以确信的是,只要全球对烟草广告不友好,诞生一个新的烟草品牌的可能性几乎是零。
1 n6 \2 W8 C1 l1 ^( U. w4 J& M
消费品也是一样。所以,从确定性投资来说,我更多会从行业的供给端、竞争格局找到未来可持续的东西。
! G3 j8 U/ S# i
能确定的东西不多,但我们能找到确定性的东西。我们也不需要找到很多,找到几个就足够了。
( Q6 t( G* c: M- {, A确定性的机会:玩家数量相对固定
" Q8 y3 z; b1 R2 I7 L1 J4 r/ P- e4 小雅:你现在找到了哪些确定性的东西?
) s) B8 b! l3 O0 O) r L张坤:我投的很多东西,都是在供给端有很强限制的东西,例如白酒、机场还有血制品、医疗服务公司。
! K, n$ v* S v5 L" R5 V
比如血制品,2001年之后就没有新批血制品企业了;医疗服务需要很长时间的经营,才能建立消费者信任。比如白酒,一个品牌要占领大家的心智,可能需要几十年的时间。
" Y' Y, I; H6 y( V( l3 \如果生意的需求能增长(并不用很快),同时玩家数量相对固定,就是非常好的一件事情。
! q' Z; Q% n7 t ~
5 小雅:好生意也需要有好价格,你的仓位里,白酒占比高,今年都涨了很多。面对这样的情况,你怎么选择,怎么考虑?
o1 v* M( n( w% i
张坤:其实价格是不是贵,跟涨多少没关系,它不取决于PE(市盈率)、PB(市净率)或者PS(市销率)。而是取决于一点:如果你有足够多的钱,你愿不愿意私有化它,你能不能算得过这笔账。
' P, K1 c/ M- U9 o5 ]1 n) K
现在的茅台市值12000亿,是很容易算得过账的,不管从任何一个角度,例如它每年赚的钱转换成自由现金流的程度,和它的品牌稳定性等各方面来说,都是算得过账的,这是一方面。
9 o. c5 _/ y" e& a- E$ Z- Z第二,有时候,市场会低估这种很优秀的企业的连续成长,这些时间带来复利积累、不倒退积累的公司。不到退是积累复利最重要的品质,不管对于公司经营和组合管理都是。
4 Y" [" Q; {6 P% D B& f/ O
你可能在这个时点看,它是合理甚至略微高估。但如果看三五年后的价值,它可能就是一个非常低估的状态,它本身还有自身价值的永续积累。
6 O/ @$ z) g8 N' m
市场很容易关注一、两年的业绩,不太关注企业经营的永续性。
' H7 |1 Z3 D5 M. Y
6 小雅:但是作为二级市场投资,你还是需要考虑,涨到什么程度会卖它?
/ |; G+ M, s* }7 @& s" u张坤:对于像茅台这种盈利几乎全是自由现金流的公司,比如说30倍之内,都是非常简单的决策,根本不用考虑它是不是被高估了。
2 J( @2 I) f$ o3 ^
30倍之后你可能需要考虑一下,它的股价对于成长性是不是有过高的预期。
) |; o: u) R3 P6 Y8 m
很多公司涨得多,不代表估值贵,很多公司跌得多,不代表估值便宜。
; b2 g& V0 L0 P! V1 L& A
比如爱马仕、法拉利,那真的叫贵,爱马仕的PE是40多倍,法拉利50多倍。当然,这些公司的股价可能已经充分地反映公司的价值了。但如果你看报表的质量,茅台不输于上述任何一个公司。
7 i) z- g' u6 k; z茅台有自己的问题,但这些问题在当前估值水平上也都不是问题。(注:访谈时茅台市值是1.2万亿)
! J; j! w3 g' Z" m9 o7 }喜欢两类公司:完全不同的玩法
' V: B' A$ L3 z3 l! A) n$ j; ~) D7 小雅:有人说,从很长的历史来看,任何时间卖茅台都是错的。但也有基金经理说,这个观点不对,从2012年到2015年,持有它是非常糟糕的一件事。你怎么看?
. u- z7 v7 g* \8 v, V, u张坤:这取决于你的持有期限是多长,投资期限不同,做出相反的决策是完全合理的。
& l- T9 Y8 p. B7 e }+ f5 o
你的持有期限如果是一年,可能你在这个时间卖掉是合理的。但如果持有期限是五年或者十年,那在这个时间卖掉是不合理的。
4 o5 w5 k& S# T( n4 u( u持有期限越长,估值显示出的作用就会越小,企业本身的价值积累就会显得越重要。最后,高估部分会在整个过程当中平摊掉。
: A, d" W1 ~& H8 e( c( i8 小雅:你看多久呢?你是打算做永续投资吗?
+ N; a! X1 m: K. z4 @+ w6 o
张坤:我的出发点是希望能跟这个企业长期走下去,但是很多时候中间有很多的不确定性,但我在买一个企业的时候,至少是以3到5年的视角去看它。
& [% M* Z' X% o0 P- x* M2 l: q- I
9 小雅:会有行业区别?比如茅台,你可以按20年的视角去看它,但某些行业,比如说电子行业,可能就看三年?
' h) t9 E. _' z i张坤:电子行业可能都看不了三年,一年就很不容易了,变化太快的行业一般我会避开。
4 t7 y5 C& D1 x# f. ]0 U: g
10 小雅:但你曾经提到,你就看两类行业:一个是不变的行业,另一个是变化最快的行业。
6 j% I. W( h$ c8 U0 M张坤:变化最快的行业,像互联网有些超高速成长的股票,我也会看。它最有魅力的一点是,可能建立一个优势,迅速地把它转化成一个统治性的状态。
1 l, S0 `& t, x+ }" D7 y+ l
投资这种公司是高难度动作。第一你不能经常做高难度动作,不能整个组合都是高难度动作。
7 ]1 ]6 Q8 V" Y* [7 [* N
第二,这种你要看得非常准。它会有一种魅力,短期内把它的高回报变成再投资,然后再高回报,这样反复循环,最后让企业迅速长大。
) c" G2 L$ I# X; Z
11 小雅:它可能快速长大,也可能会失败。
6 j3 C7 H& Q8 U$ t1 w$ {' [; b9 R张坤:是的,所以它是不是有统治性地位,行业地位是不是足够强,这一点就非常关键。
) l- K0 h9 D2 X9 j! V/ L" a大部分所谓的高成长,行业历史不够,不可替代性不够。
1 T' U! x$ k. l) h
什么叫强的企业?简单说,就是你敢跟你的客户说不,我不跟你做生意了。有篇写中美贸易战的文章写的挺好:“如果你没有掀桌子的实力,你不会在谈判桌上得到任何东西。”但中国大部分企业没有到这个地步。
2 Q3 o% k" c( u8 I这种(快速成长的)公司先天就是少的,我主观上也不愿意选很多这样的公司。因为选中一个可能要以选错几个为代价,而作为基金持有人,没有人会关心某个个股的表现,只会关注整个组合的表现。
# x) x- ] j1 \# V3 P
中国的好生意聚焦在哪里? j( g' |% p& M' K3 @# `' f. O
12 小雅:你认为,在中国,好生意主要聚焦在哪些行业?有没有某个行业本身就是一个坏的生意模式,在你的负面清单上?
Q' u3 n( o3 ?1 q/ L$ C张坤:中国大部分重资产公司的生意模式都不太行。不是说重资产不行,这是两码事,重资产也有好的产品,我也有机场这种重资产公司。
2 e7 ^% X2 t9 t U" M( q0 r但中国大量的重资产公司都有一个问题,它们没有拿到跟自身重资产相匹配的净利率。资产和成本费用从本质上具有类似性,而且资产是现金流前置的,更加不利于企业自由现金流的积累。
; Y' k; J# W) m) s( U
你要知道,可能一个重资产公司拿到30%、40%的净利率,才相当于一个轻资产公司拿到10%、20%的净利率。
, H1 t1 d- A9 Y" b* y9 l: v% ]
例如,台积电的净利率有35%,但ROE(净资产收益率)只有20%出头,上海机场的净利率有45%,但ROE只有16%。这都是顶级的重资产公司了,但ROE水平也就和一些比较优秀的轻资产公司类似。
$ u& n6 b* O) k% k: R- t$ o
因为资产投下去之后,如果没有那么强的上下游的议价能力,最后就变成资本杀手。
, h3 U, }$ E: |/ i" C ?2 V$ N5 U
13 小雅:你现在是重资产基本都不投吗?
$ N0 [. a" O$ U0 ?' i# {) f张坤:除非能够获得很高的利润率,我也重仓了重资产的机场股,净利率大概有40%多。
% m5 q2 @$ l, J! U% _6 p* Z它的资产已经在这里了,随着免税额往上走,多出来的全是利润。
/ J" e1 r# N6 b! F: f14 小雅:某些机场股和旅游股都有免税概念,但机场是重资产,旅游是轻资产,你怎么选?
0 R* W) I8 I! |& R) R5 C
张坤:我没买你说的相关旅游股。
- R! G, D, v% H7 d& n+ l
还是要看议价能力。买一个公司,一定要看在谈判过程当中,谁是敢掀桌子的那边,谁更不依赖谁,谁更不怕这个合同做不成,谁更难找到替代者。
5 r8 a) a9 r) T4 r& g机场是流量方,它不依赖于别人,只需要找一个变现方而已。旅游公司可以做变现方,但是离了流量方,非常艰难。从海外的经验来说,流量方最终拿走了利润的大部分,变现方拿到的很有限。
# b8 Y7 }$ K! H1 }8 b
在行业景气周期当中,你可能看不出议价能力强弱的差别。但一个企业会遇到顺利的时候,也会遇到不顺利的时候,议价能力会保证它在困难的时候,稳定性会高很多。
! p3 I# c ]& N. Y0 k0 f! W$ o
大部分周期行业都不碰6 a g' k& a) c/ o
15 小雅:除了轻重资产,有没有什么样的行业是你完全不碰的。
5 B( ^# V2 p$ a, S: ~5 ~$ i
张坤:大部分周期行业我都不会碰。
. F, x8 U" @. H, z金融也是,这个行业大都带很高杠杆,任何时候它都要特别警惕,一旦出现任何不想出现的情况,这个杠杆会杀死它。
$ e" M$ z0 H- ~! r0 [0 y
而任何时候,我要确保我的投资、我的组合一定不会暴露在一个极大的风险里。涨的慢这件事从来不会困扰我,但我没法接受一笔投资一下跌很多。
) |3 X8 V: j3 s$ q' G我特别不喜欢那种依赖借钱的公司,最好你能完全靠自己滚起来。任何时候把公司所有的债务全部都断掉,它都可以靠自己。
( ~# w7 T7 ]$ f* `4 g+ a/ k9 _7 Y
投资最怕的是永久性的损失。最糟糕的就是遇到像花旗银行这样,它在遇到一个很大困难、跌了很多之后,一把被人在底部摊薄掉,你的投资就接近于零了,永远翻不过身来,这跟分级基金下折是一个道理。
5 w5 A3 J% v& ~6 O/ Q( v, t" W* g
16 小雅:有时候,重资产可以把进入门槛抬高?轻资产好像谁都能进来跟你竞争一下。
( x- }4 K6 v% I$ Q! \) ]2 ?# z
张坤:短期内,你说的是对的,但是长期看,别人一定会想办法复制你的东西,资本不能形成门槛。
6 ~) F$ n' o8 _" L从全球来看,1000亿美金以上市值的重资产公司寥寥无几。用钱搞定的事情,一定都不是很重要的事情。
- O2 Z$ l( y5 Q+ O' m$ s: R
重资产最糟糕的就是,它是用钱能搞定的事情,你很难通过重资产做出差异化,轻资产的东西才更容易做出差异化。
( j& s" v. ~- `3 Y: m6 d
做投资,一定要买那种很赚钱、但让人无奈无法去分一杯羹的公司。
6 O+ }" s& z9 C, V
比如,所有人都知道茅台,成本50块一瓶的酒出厂价969块。赚钱吗?赚。羡慕吗?羡慕。你去复制一下试试?你都无处着手。
- n+ \ ~4 R- d
就像巴菲特讲的,你给我1000亿美金,我可能不知道怎么去跟可口可乐打,但我知道怎么跟美国钢铁打,怎么跟这些靠资产堆积起来的公司去打。
: M6 g3 b' R* s: V8 [; j
一定要让别人觉得,他用钱都不知道怎么跟你打,这个企业才足够的强。
j. d( q. | Z* w) g. [
17 小雅:换句话说,要买轻资产,而且要买龙头、买最大的那家?
. a* J" S. N% {- Y8 e张坤:是的,并不是只要轻资产就可以。轻资产死了之后,真的是连渣都没有。它一定要大,而且无形资产很难被别人复制。
' d( g1 a1 q9 W4 [7 I/ T! ~+ C" X$ {
比如,Costco会做大量自有品牌,比如鱼油、纸巾、拖把什么的。但你看Costco敢做自有品牌的可乐吗?它做不了,它做了Costco牌的可乐,没人买,这就是可口可乐牛逼的地方。
/ d/ {, H3 N- K" b8 `5 B, m ?5 u2 \这就是护城河最朴素的概念,就是你赚大钱,但是也不能让别人进得来,而且让别人花钱都不知道怎么打穿掉你。
8 j" O0 O8 T- ?- K& v& y: s18 小雅:这样说起来,做投资好像很简单?买轻资产巨头就可以了,它是无可替代的。
1 M2 g6 S. E( r, q1 z3 ?张坤:这里面有很多似是而非的地方,看似是,其实并不是,也有很多看似有护城河但其实并没有的情况。另外,也有很多企业中间经营是有波动的。比如,茅台2013年遇到问题的时候,大家弃之如敝履。
- ^1 G6 m) w/ d4 ?19 小雅:茅台当时的塑化剂事件,现在都知道只是一个风波,但在当时是看不清楚的?
E J2 _, H) h Y/ q
张坤:茅台在2013年遇到的问题是需求侧的断崖,但在供给侧并没有人替代它。
8 [8 A3 `! E: J% y2 t" v
它还是中国白酒的第一品牌,这件事是没有变的,很多人没想过这一点。
' x2 v9 \, }( x大家想的是,三公需求占一半,这种需求没有了。如果只看一年,这是对的,是核心矛盾。但如果看十年,这就不是核心矛盾,东西好不好才是核心矛盾。
- \) b+ L: @( Y20 小雅:当年伊利的毒奶粉事件你怎么看,你当时有买伊利吗?
' M! f; g4 C0 V4 M6 p1 }4 A' ~" @
张坤:没有。那个确实要更难一些,伊利并不是不可替代的。
+ U# L* J& N' u. {8 n21 小雅:你是否想过,如果当时有伊利,你会怎么做?还是与你无关,你根本就不会去想?
3 a* G0 Y X/ j/ v2 t. B
张坤:投资就是这样,做不出来的决定,你可以不做。就像芒格说的,我们把公司分为三类:Yes/No/Too hard。想不出来的就放到Too hard里面就好了
/ \- I; y8 ?8 E8 L9 {8 p5 {我一直的观点是,错过一百个机会,都不是你的错,但做错就是你的错。
; H' C: \( s) r0 I所以,核心要做的是,有把握的时间才出手,没把握时就看着。不要看别人赚钱眼红,他赚他的,我赚我的,我赚到该赚的钱,就可以了。
' H) \/ d7 \2 `. ?高难度投资:化工产品太同质
, ?6 J% T8 r* ] x/ O( M1 m8 O22 小雅:化工行业也有比较强的w公司,你怎么看?
2 Q5 H6 }: f/ B4 ~: k9 S张坤:这是高难度动作,我更倾向于不碰这种公司。
/ B0 L+ m1 J+ p6 g( _: ?0 D
做同质化生意是非常高难度的,w公司也是个奇迹。我回到过去的任何一个时点,我都判断不出来w公司会有今天,说实话,它是一个奇迹,这是个高难度动作,不是我能力范围内的。
1 a8 i0 |! L. v \ J/ g/ c
就像巴菲特说的,做投资,不要去跨七英尺高的栏杆,这家公司属于七英尺的栏杆,虽然你跨过去了,赢了很多钱,但我觉得难度太高了,我去跨一英尺的栏杆就行了。
9 u9 d# e+ g$ X5 ~
三个会出大公司的领域,驱动力不一样. ]1 C" V. ^6 g$ B& X: O m) K8 k, s
23 小雅:你学生物的,为什么没有重仓H医药,它不是好公司吗?
+ n `+ Q" F- x2 F7 S' E张坤:阶段性我持有过,但是我没在这个公司上赚过大钱。
+ H( L; D" i1 R: t& Z
药还是蛮难的,它整个产品的生命周期比较短,但是它需要不断研发出新产品,不断有重磅产品获批上市,这并不容易。
/ \! }( I( m4 V c# U1 f
24 小雅:中国这么大的市场,医药一定会出伟大的企业,如果有,H医药的概率比其他更高?
; ^' P% @7 D' D Z4 _
张坤:会高。但我是这么看的。
: l5 P4 A! c5 [# k( y
全球来看,消费品、医药、科技是三个最大的产生大公司的领域。消费品是品牌和渠道推动的,在消费品行业,小公司很难有机会。
R# q* e) x3 _' H( X: }" s
科技企业大部分是渠道(平台)推动的,比如,微信、阿里巴巴是最牛逼的渠道,所有人都要来从这走,脱离开巨头的平台支持,小公司要成长起来非常难。
7 S+ C( p) N5 E# C3 z, d0 F医药是所有行业里唯一一个小公司可以有机会独立变大的。为什么?因为医药是产品驱动的,产品驱动的公司,稳定性要比品牌驱动和渠道驱动弱得多。
( B6 R3 H: Z, @5 G4 u你只要做出一个特别牛逼的产品,公司叫什么无所谓,产品能治病就行。所以,美国有大量小的生物科技公司成长起来,大药厂反而要去高价并购这些公司。
% _% S: ?/ r) q5 _. U( ZH医药也是个产品驱动的公司,你看五年十年,确信度没有办法那么高。
5 Y4 [! Q6 c# m
你可以说H医药是个很优秀的公司,我百分之百同意。这种优秀必须来自于它极其勤奋的选中下一个新药的靶点,不错过任何一次行业的风口,才能够保证它持续地成长。
: X5 M) `5 [( C1 l; X
H医药从小到大成长到今天,早年做仿制药,后面做me-too药、小分子、大分子,踏对了每一个浪潮。但即使今天的H医药,这么大的公司,除了销售方面,在产品方面它也没办法确保在未来的产品上它跟小的公司有绝对大的优势。
8 ?1 c! W, u- U) o2 j- T' p( ~3 |药是个很好的赛道,我也投了很多。但我确实觉得它难度更高一些。
# X& k0 r, ^8 f25 小雅:如果所有行业都去跟白酒比确定性,可选的东西就太少了。
# E8 X4 | ~+ N7 _
张坤:巴菲特一千多亿美金的组合,前十个公司大概占60%多的仓位,其实你不需要那么多标的。
, p( B" Y" L# _+ D( ~2 c! J( i投资其实不是比较,拿到你该拿的那部分就满意了。但你不要犯错误,不要掉到陷阱里面。
: B7 ?) O: |! K* q9 V7 T
不掉到坑里去,比任何东西都强。
9 g3 D$ T- P+ ?+ |- c+ M家电的价、量都有天花板 全球都没有很大的家电企业
: \) d/ h8 N" E26 小雅:今年二季报,你的重仓股没有家电股,这个行业是寡头垄断,也算供给有限的行业?
! D. m* B/ N% I5 V( W, O5 M张坤:家电过去我拿的就不多。我觉得未来没有太多需求增长的空间,没有太多价格提升的空间。
+ V& i5 Q' p" p+ [4 Z: o3 @5 {5 c
第一,这是耐用品,你不可能买更多。
9 F* G* q5 {! Y* W y
第二,它有价格锚,空调可能十年前卖2000,现在可能还卖2000,它是一个功能属性的东西,不像精神属性的东西,都是没有锚的。
6 d" Y5 q0 w. ?; ^9 m I/ k精神属性的东西是一个货币现象,就像爱马仕的包一样,价格没有天花板。
4 c+ v: a1 W% K
但家电的价格是有天花板的,家电的量也已经到天花板了。企业要成长,只能去挤压竞争对手。
: Q' f5 _% M. m. B/ R9 \0 }27 小雅:多年前,很多投资人都觉得家电行业到天花板了,但却发现龙头公司的股价远远没到天花板。
$ e R- L5 A" N" h张坤:因为它们的净利率一直在提升,但这终究有个头。利润高到竞争者进来有盈利空间,这时候你就不可能再往上提价了。这是行业格局开始松动的一个信号。
+ d0 k6 a/ b4 {, T d7 ]# Q这种情况下,如果管理层又不能做很明智的分配自由现金流,对股东是一种伤害。比方说业外收购,毫无疑问都是在摧毁价值。
* H/ e- [% r7 Q
28 小雅:它们有没有可能通过一些品类扩展空间?
3 H( ]8 @* [7 p$ G7 C" R$ \) ^( `
张坤:小家电有可能,但是小家电对于国内家电巨头来说,已经无济于事了。
4 n1 d7 A( ^ N* {
对于一个2000多亿收入体量的公司,至少要有100、200亿体量的产品,才拉得起它的收入,让它有显著增量。
) x, F: F" Y1 c, D29 小雅:品牌家电有没有可能像拼多多做的那样,下沉到更大的农村市场去?
* e+ h. T! D' s0 f( ^
张坤:它们的销量其实已经都很大了,国内家电巨头1万多亿的销售额,就是全球最大的。
4 F, z0 C! `3 _; m家电行业在全球都很难产生大企业,欧美没有任何一家家电企业是大企业,因为这些行业很容易在经济发展的早中期就见顶,大家的需求很容易满足,这是行业空间决定的。
. v0 w6 r- T+ C3 ]$ b: p' K0 f30 小雅:你看很多海外书,如果对标海外优秀企业的成长,哪些对你在国内投资是有价值的?
; l+ X. d: j( O
张坤:大分子的CRO(生物医药研发外包)可能有价值。但这也不是确切答案,也在看,更多地去看Lonza等海外公司,但还在看,只是一个可能性。
) `8 [. o, {: ?: ^
31 小雅:中国新零售会不会出现巨头?
+ \8 c ?! R2 v8 G( E* k
张坤:阿里巴巴不就是最大零售巨头(哈哈),你说线下的?没有可能了,在它们做到足够大之前,阿里和京东就出现了,其他已经没有机会了。
; t$ N- M& @9 A零售是两头受挤、最苦的行业,一定是成本领先型的。最低的成本才能做好这件事,而控成本这件事,线下做死也做不过线上。
. b* v2 R8 \9 I/ ^0 e海外可以有costco、沃尔玛,因为它们早先做出很大的体量,可以享受规模优势,它还可以跟线上平起平坐,但现在都有点打不过了的那种感觉。
& [2 r- D$ D! h- f+ Z8 I9 q& O! X中国那些零售企业太小了,它们在太小的时候遇到阿里巴巴和京东,所以都不行。但这对中国人是好事,消费者是得益的。
, x* u# y8 z8 L( x) ^不看新能源:报表没有看到赢家. ]$ r7 l# z8 L( H8 g& ?" X7 K0 q
32 小雅:有大佬很看好新能源行业,你会去看吗?
3 d* A9 ?/ S7 c5 H" y: P张坤:不会,除非公司在行业已经有很强的壁垒,赢家已经出来了。
) j( ~7 g6 a% K: u n# h我不在意我买得晚,我可以等,等这个东西明确了之后,就像制造业买台积电一样,你等它2009、2010年之后再买,一样可以涨三五倍。
# X+ @, w D8 @0 {( j3 U
晚买可能让你错过前面的10倍20倍,但你也避免了买错、跌百分之八九十的可能性。
# t9 v( a) Z: S8 E; M新能源公司的龙头现在还没有那么强,如果真的强了,会从它们的报表反映出来。
1 B2 B0 \4 _6 W! q) ~* e
不管是制造业还是其他行业,任何一个强的企业,报表一定要足够强。
+ n9 t( I$ P, n- ^但新能源行业,包括大家公认的那几家龙头企业,我不觉得报表非常强,没看到有很强议价能力的企业。
0 A# s. }( Y5 c重点研究:长期ROIC超过10%的公司' O; \" }$ ~! b: ]
33 小雅:你研究的公司多吗?
A+ l: s, y, w5 Y1 z. J4 P( _" h
张坤:很多,在我的自选股里,A股公司大概有200家。但我买的公司不多。
4 g7 Z* l! H2 |0 G" E- R34 小雅:这200家是怎么挑选出来的?
5 W0 a$ B5 u0 X$ P" p. N# k5 p6 l, a$ O
张坤:我会看ROIC(资本回报率)长期(五年以上)在10%以上公司,但这样的公司本来也不多,可能只有200家,我都看过它们上市以来所有的年报。
4 G" I% G) Q$ u$ X35 小雅:你会不会去看一下同行持仓?
9 z& x3 I' B5 Y) V0 _' G张坤:也会看一下。
& z* T8 B$ x4 g5 z, ~! ]! Z36 小雅:谁的持仓是你借鉴的?
/ A" l |) R9 Q0 w4 f
张坤:投资很难抄。别人的办法再好,你可能不信,也学不来。最简单的,你拿他的股票,他拿你的股票,会拿不住。
: H( ]% @' y- ?) I) }6 V( ?4 H顺的时候也许可以,但波动你可能就想卖掉了,这是很糟糕的一件事。
# K. R- m9 T. |2 u5 J37 小雅:同业里面,你比较欣赏谁?
, w# I- q$ ~9 ?! f/ O( D6 n' y张坤:**(私募)做得很好。他们真的不是很在意一两年的公司表现,持仓都很久。
0 L6 t$ H0 W& x) |, `! `
我跟他们创始人*总交流过两次,很有智慧的一个人,对投资的理解真的非常高手。
9 a. a% l: H: A, ^8 j
他说的很多话非常有哲理,我印象最深的一句话就是:做投资一定要路子对,路子对的话,无非是三年成功还是五年成功。但如果路子不对,你永远不行。
) _6 ~0 b$ X) k; g; e8 o: ?我印象很深的,还有他的自信,和那种对于投资的专注、热爱。
& e$ a( A6 \4 k
成功的长期投资人,最重要的就是很热爱这件事,同时你路子对,又一直努力,通过时间的积累,做得越久,别人越难打败你。
6 { s. b, e- T2 G( R/ B, e
因为你看过、比较过很多东西,脑子里就会形成大量模式识别,当在正确的方向上积累很多年,你会有很多感觉,一眼看过去,就知道这个东西大概是什么样子了。
d& q0 J# K0 m( `“撒胡椒面也是一种极端风格” 均衡策略:重仓股不相关( T" k& P3 Z" ~' Z2 Z, l
38 小雅:你现在的重仓股里面,五粮液、茅台、泸州老窖加起来大概有30%,会不会担心行业风格比较极致?
; f- K8 }2 Q; j; e# x( ^) Y张坤:会啊,但是好东西你也要配够量才好。
9 I3 {* u& G1 x39 小雅:从风控角度,你有没有想过,自己的组合在行业上更均衡一点?
. T8 C Q; o% J8 T
张坤:会考虑,行业之间还是要有一些平衡。
" a9 _* e/ H, U. ^& v( M% q, ?40 小雅:在配够量和均衡之间,你会怎么取舍?
+ A/ I) o: C: d, @+ q; n张坤:这是一种主观感觉,并没有一个定量数据。
9 ?0 ]5 v4 _& J1 e0 ^% H什么叫做极致?比方说,一个东西配70个点,那叫极致。
7 q! t- H3 O6 ^3 d之前有些基金,前十大重仓股全是某一个行业,可能完全地走向了一个极端。但我觉得撒胡椒面,什么都配一点,这是另一种极端。
6 n- _8 A9 f# ]. [" ~: U% L1 p
你最终要获得收益,就必须承担波动。又不想承担波动,又想获得收益,这是不太可能的事情。
" @1 V( j! v7 r1 u1 c
对我来说,比方去年(2018年)下半年,白酒都很差的情况下,我有一些东西可以平衡住我的组合,我不要求说那种时候我一定要正收益,这我做不到,它跌得少一点,就可以了。
( [ Y% b; X# y U. ~* o
41 小雅:你的具体平衡策略是什么?
! V; i* B& f; G% H- W$ P
张坤:我的平衡策略是,它们是完全不同的生意。
- w0 P; Z1 P2 E7 M比方说,我的前十大重仓股里,爱尔眼科和苏泊尔的业务相关性就非常低,华兰生物和茅台的相关性也接近零。
o5 I8 n6 N/ T
4 S+ t, P/ i+ {4 U- |; M! q
42 小雅:你有没有某个行业确定、一定不能超过比例的心理底线和准则?
4 v1 J& ~5 j! k5 ?+ q: E+ E
张坤:坦率说,没有很定性。如果特别喜欢它,我可能配得更多。为了获得长期的收益,我愿意承担这个波动性。
2 r2 O) n3 [* F) J8 {当然,它最终会有一个度,但我很难说铁定怎样。你看伯希尔1000多亿美元的股票投资组合,大概40%仓位是金融股,也是很偏的一个组合,这不是问题。
; B9 F- V6 Y7 G, p/ i核心问题还是,任何时候要保证你的组合里面,有一些不相关的东西。很多行业看起来不同,但其实相关性很高,可能都是同步的,这其实没意义。最后还是得确保你的组合里,需求的波动、行业的波动确实是有差异的。
, N" g8 j8 L9 d$ s5 E9 U7 [3 G9 _0 L
43 小雅:你刚才也提到两个基本面很不错的公司(*地产和*水泥公司),它们也是行业龙头,供给也越来越集中,但是它并没有进入你的前十大重仓股,因为它们是周期股?
5 `1 ]' I b! S C, e9 N张坤:不完全是这个原因。
' x0 P! P" e7 ]1 Y- |
在海外,好公司CEO有很强的资本配置能力,有自由现金流的公司能投到可以有最大产出的地方,而不是进入到一些越来越低产出的地方。
1 L8 m5 T: k& t! Y% t2 j/ p8 G但是,中国大部分价值股的企业家喜欢做大收入,哪怕牺牲资本回报。这对股东是一个伤害,做大对股东没有任何意义。
# P N8 H! B* J% F
企业的资本配置能力的缺失,导致在中国投真正意义上的价值股是比较吃亏的。
u+ d2 c# m- e+ h. ] W比如,企业会把钱投到了更低回报的主业,去海外建厂之类。但其实算个账,算你的ROIC(资本回报率),这个时候最简单的应该是回购自己的股票。
/ N) d' G9 |0 T0 y3 c% i
44 小雅:这是被动选择?不投就一点都没有,投只是说回报少一点。
^- \' L. B+ \' |$ i
张坤:但是对股东来说,我不希望你有很低的回报。当你的ROIC(资本回报率)低于WACC(注:加权平均资本成本,代表公司整体平均资金成本)的时候,这种投资没有意义。
) k$ z& A8 v0 X6 V4 r
45 小雅:茅台会不会也面临这个问题?它很难扩产,也很难找到比现在生意回报更高的地方。
7 C9 i, P# I1 b t/ r: _张坤:其实它的估值也有这个折价因素在里面,一定程度隐含了这个风险。
& s) @( p5 a# i1 w* p4 a6 t
怎么控回撤?学习赵军说的一句话 “组合里面有开的花和花骨朵”3 k2 g" Y0 s# h6 T6 _5 A/ n R9 l1 o
46 小雅:你会特别在意回撤吗?
& y, |+ j4 S( a- _8 J N5 c7 h5 k张坤:回撤是个结果,如果选对了公司,公司本身的资产负债表现金流足够强劲的话,结果上应该是回撤没有那么大。
5 w! p t2 c8 m5 j+ J- m47 小雅:2018年基金亏幅在20%以内,就算亏得少,你只亏了14%,是怎么控制回撤的?
: _5 d* I1 K5 `1 q/ V4 y
张坤:我还是选中了一些比较好的公司,我选择强劲的、最好是没有杠杆的,内生产生现金流强、资产负债表干净的公司。
. |# \ }# e+ o+ R+ J# ^% x k
这种公司跌的时候,大家自然看得到,市场也不傻,会有人买。
7 R& U: j- p7 z: G+ @! @3 C如果你的东西跌下去都没人要,要说它是个很好的东西,我觉得也不太对。
; Y* U5 x! M" Q t4 i因为跌的时候,大家才会用真正意义上用最挑剔眼光去看一个公司。好的时候,大家可能都看亮点。去年下半年跌的时候,所有人都是剖开来看、把所有公司的弱点全部看一遍。
# m$ D) ~. h$ d }% t这个时候大家还愿意接受这个企业,说明这个企业真的好。一个公司跌得少,我觉得大概率企业的质量还是不错的。
- `2 J. t' @, \) F' A% _8 i9 x
另外,不能让你的组合里所有的股票都一起衰。我在2017年表现没那么亮眼的重仓股,2018年都表现不错,这代表了组合的非相关性。
+ c/ I2 }: a& x( ^/ d3 v$ _1 \0 ~以前赵军讲过一句话,我觉得说得很好。他说,其实你的组合里面有些花是开的,但也有些是花骨朵。
! [3 @) v& V& r1 q
任何时候,我的组合里面有开的花和花骨朵,确保它在不同的时间开。
) k: X. _% a4 t q
48 小雅:你会不会做最坏的情景假设,比如说,假设一下茅台最坏的情景是什么?
4 ]& w u0 k8 @% }& E7 n
张坤:会的。茅台最坏的情景假设是做了一些对品牌有伤害的事情,这可能对茅台长期是一个摧毁性的打击。
, c# {- H* C5 j% G6 b49 小雅:如果出现这样的情况?
+ F" K6 S" B; y/ L! a
张坤:坚决卖掉。影响到一个企业的长期了,绝对是不能留的。
! M K8 t; I/ g( \案例解析:一个好公司的买点和卖点抉择; v9 p- M" ^1 M8 {
50 小雅:你重仓A公司(某医疗服务公司)的原因是什么?
, R9 d+ x; \% ?6 ?9 v' {张坤:它足够强,在它这个繁荣的行业,它的竞争对手过得并不好。
4 | W: c* A% C$ x2 S在中国,通常一个增长15%、20%的景气行业,一定有大量钱往里冲。
$ |/ t, M" I4 T. T. w+ F' k但在A公司这个行业,你发现冲进去的钱很少,而且钱冲进去以后,它很难做好。因为它有很多很强的无形的东西。
6 S- W) v! t9 q8 q比方说,你需要有足够多的医生,建立起一个品牌。消费者一定要等运营五、六年没问题,才会去你那里。
/ C4 P4 O4 O$ U5 R) e `这恰好就把那些想挣快钱的业外资本挡在外面,因为培育的时间很长,初期会很累。愿意做长期正确的事情的人很少,大家都愿意短期见效、实时反馈。
5 g! h! O4 o3 T- Y+ C/ `% R
它在自己对行业比其他竞争对手强太多,形成了一种最强生存。
; Y9 [( I0 w+ A在一个很好的赛道里面,你比别人强一个数量级,是独一无二的,那就是非常好的投资标的。
4 d7 X8 K1 X. J! G- l+ e+ b8 T n其实我买得也不便宜,我是40倍买进去的,但是没办法,好企业你不可能永远以便宜的价格买进去,合理就可以了。
( M C9 ], t/ Z3 ]8 U. ?
51 小雅:假设你不是在它40倍PE的时候看懂它,而是在现在70倍PE的时候看到了,怎么办?
6 |0 k0 Y Y+ a4 t) o
张坤:我可能会等一下,等它稍微缓一缓,或者说,我压根就错过了。
3 C( A( N; S" t: l52 小雅:你已经重仓它,它现在已经70倍PE了,有没有想过卖掉部分,等跌下来再补仓?
2 H$ N+ `5 O8 d# X$ k. h* N3 P" U! }
张坤:那不会。万一价格不跌呢?如果你判断它的竞争力没有问题,长期的天花板没有到,那可能陪伴就是更好的选择。
" q6 Q9 `: f* U( ^6 e: o
53 小雅:当它在让人难受的位置的时候,会不会用一部分仓位来做选择?
- r: r7 U5 n9 i1 f5 D张坤:我不会这么做,这么做很耗费精力,也未必会有好的结果,未必能做得对,很容易做反了,万一做错了,它又涨上去了,你愿不愿意做个负价差买回来?
+ y- |' n( C2 g3 o$ R9 }买贵的公司需要的最基本条件% s% Q0 R0 k1 n- g# M
54 小雅:从毕业做到现在,你的方法论有什么进化?
) C# U. l: C9 }3 ?' i, t
张坤:刚管基金的时候,我对短期的东西看得比现在多。
" r/ X5 M0 g( }- |: f$ ?5 V; O随着做投资的时间越来越长,我对企业更长期的东西、模式的东西更关注。因为只有这样,你才容易跟市场产生分歧。
7 R4 n& g' _% O
而且,我的管理规模也越来越大,追着去买也不现实,我的持仓又集中,没办法做右侧,只能打提前量。
+ G3 x. H4 A6 o3 A
55 小雅:你是从什么时候开始意识到,必须要做长期投资?
7 A2 `% O1 m8 O; o
张坤:它是慢慢变化的。
$ ]! ^* H$ K& j5 q6 n工作之前,伯克希尔主席的信我就看过。但那个时候我没那么强的感触。做研究员之后,我有不同感触;做投资之后再看,又有些不同感触。
: A7 \* L* y) x r5 ^/ `# p
一个东西,你有了经历之后再看,会有更深的感悟,会领略到其中的智慧。
% R/ a8 {* b5 _4 `0 R% Z/ c56 小雅:这几年,你的持仓逐步稳定下来了,跟三年前的自己相比,你有什么进步?
4 i! _5 K" J' T6 S$ ~) m" B: P. j张坤:我的知识面拓展了,公司看得更多,我更加知道什么是好的,什么是不好的。
3 o) b8 D# N n- t3 g0 c l d4 t
2016年之前,我没买过PE40倍以上公司,连30倍以上公司都极少买,本质上,是我对自己的判断没有很强信心。买贵的公司,需要对自己的判断有很强的信心。
$ a1 \' a0 a; d看得多了,研究积累得多了,你才敢于下手去买一个“很贵”的公司。A公司是我买的第一个比较贵的公司,我在40倍PE买的。
: R2 f% b) ?0 D- s# `; o我原来也是对静态估值很看重的,但现在,如果企业的质量足够好,我愿意付出更高的代价,换取长期的收益。
" R8 ^6 M7 l" B2 C
57 小雅:你认为,自己现在还需要进化和优化的是什么?
! }5 |0 j; d! `4 e张坤:很多。我最近在看一些海外优质企业的成长历史,过去也看过一些,看得不够多,伯克希尔的持仓我都看过。
0 F2 f& F3 C% f* [, D: k8 [
海外优质公司是值得研究的,对于中国有哪些企业能够长大有指导意义。
8 r. }9 r7 ~) R你只有看过好的,你才知道什么是糟的;看过糟的,你才知道什么是好的。
. e i; n+ @& D; }; N/ n% S: H
对我来说,我知道A股什么是好的,但这些是不是在全球范围内也是好的,需要跟那些最好的去比,比过之后你才知道,它是最好的吗?我是不是能够再调一下结构,把最好的选出来,这是一个全球视野问题。
+ {+ q, Z& w! S
(注:因为文章太长超过雪球限定的2万字,此处做了比较大的删减,包括成功的案例、失败的案例以及张坤谈中国在全球最好的公司,完整版请查wx“投资人记事”)
9 Z' \. G+ L3 W, Q+ R
好的投资人,一定要跟全市场对抗过; j( L, k2 j0 O% b" a
81 小雅:在你看来,一个好的投资人应该有哪些品质?
! K8 O8 T2 q# k/ l张坤:独立,不要听别人说。
% b& K: ~' j' c3 X7 D7 ~$ L# U就像Joel Tillinghast在《Big money thinks small》书里面写的一样,至少应该在你的从业历史上,有过两三次敢于对抗全市场,在全场都说不好的时候,你敢于说好。
6 }4 j) Z& H: P* |5 @8 C
哪怕最后失败了,至少你对抗过了。
0 E8 k7 x' |# m82 小雅:你对抗过?
" i% m( ~& F& O1 L& [% M; I
张坤:对抗不止一次。
Z: M* e) R0 C8 G4 k$ j+ D
2013年的时候。我买了茅台之后跌了30%,又再加,当时就是很大的对抗
 康福中国官方正版“多视频会员”点击了解详情!
 微信销售:botserv 或
79540030 (非购买康福产品勿扰)
 康福淘宝旗舰店 <---点击进入



 发表于 2021-2-16 22:12
|
